
📚 全記事一覧
-
不動産投資の入口|4方式の違いと選び方【やさしく深掘りマネー塾#3-6】
マネー不動産投資の入口を区分マンション/戸建て賃貸/J-REIT/不動産クラウドファンディング 4方式で初心者比較。投資額・手間・利回り目安・リスクを伝聞情報+公的統計で解説。我が家(未経験)の検討プランも公開。マネー塾Phase 3(投資先の正体)の一本。
-
新NISAの非課税はなぜすごい?複利×非課税の威力
マネー新NISA最大のメリットは運用益が非課税。通常は利益に約20%の税金がかかるところがゼロに。生涯1,800万円の枠内なら、複利×非課税で長期ほど差が拡大。なぜ非課税がそれほど強力かを図解で解説します。
-
老後2,000万円、本気で必要?数字で考える
マネー老後2,000万円問題の実態と、子育て世代が今から備えるべき具体策をちちまるが解説。NISA・iDeCo・年金の基礎知識から積立シミュレーションまでわかりやすくまとめました。
-
債券とは?「お金を貸す」金融商品の仕組みと株式との違いを3分で【やさしく深掘りマネー塾#3-2】
マネー債券は「国や企業にお金を貸して利息をもらう」仕組み。株式と並ぶ伝統的金融商品。日本10年国債の利回りは2026年時点で約2.5%前後(日銀の利上げで上昇中)。値動きは小さくリターンも小さい安定資産として組み込む考え方をマネー塾Phase 3-2で解説。
-
分散投資はなぜ効く?「相関」をやさしく理解する
マネー「卵は一つのカゴに盛るな」の分散投資。なぜ効くのかは『相関』がカギ。値動きが違う(相関が低い)資産を2つ以上組み合わせると全体のブレが小さくなる仕組みを、投資歴6年パパが図解でやさしく解説します。
-
なぜ長期投資は負けにくい?時間が味方になる理由
マネー短期の株価は読めないのに、なぜ長期投資は勝率が上がるのか。複利・保有期間によるブレの平準化・暴落からの回復という3つの理由を、過去の傾向をもとに投資歴6年パパが解説。子育て世代こそ長期で報われる理由がわかります。
-
配当再投資の威力|複利を加速させるトータルリターン
マネー株式のリターンは値上がり益と配当の合計。配当(全世界株なら年1.7〜2%程度)を再投資すると複利が加速し、20年30年と長期ほど差が開きます。配当再投資の仕組みと、オルカン等の自動再投資型(分配金を出さない)の利点を解説します。
-
iDeCo月5,000円でも続ける価値ある理由
マネーiDeCo月5,000円でも続ける意味はある?投資歴6年・FP3級相当パパが少額iDeCoを継続する理由・税制メリット・30年シミュレーション・手数料負け検証・専業主婦の扱い・楽天/SBI/松井/マネックス比較まで実体験ベースで解説。
-
インデックス投資が最適解と言われる理由|効率的市場
マネーなぜプロも勝てないインデックス投資が「最適解」と言われるのか。市場には情報が織り込まれている(効率的市場)という考え方と、低コスト・分散・ほったらかしの3つの強みを、投資歴6年パパがやさしく解説します。
-

夏休みの自由研究はお金がテーマ|小学生と学ぶ3つの題材
育児夏休みの自由研究、テーマに『お金』はいかが?おこづかい帳・お店の値段調べ・100円の使い道など、小学生が楽しく金融を学べる3つの題材を、FP3級相当パパが提案。家庭でできる進め方もまとめました。
-
単利と複利の違い|30年で差がつくお金の増え方
マネー同じ年利でも、単利と複利では増え方が全然違う。単利は元本にだけ、複利は増えた利息にも利息がつく。元本100万円を年5%・30年で運用すると、単利250万円に対し複利は約432万円。仕組みを図解で解説します。
-
共働き⇄片働き移行ロードマップ|年収減少を乗り切る家計再設計5ステップ
マネー出産・育児で共働き→片働きに移行する家庭の家計再設計を5ステップでロードマップ化。世帯年収700万→430万への減少を乗り切る固定費削減・社保切替・配偶者控除活用・NISA調整・将来の復職準備をFP3級相当パパが片働き家庭の実体験で解説。
-
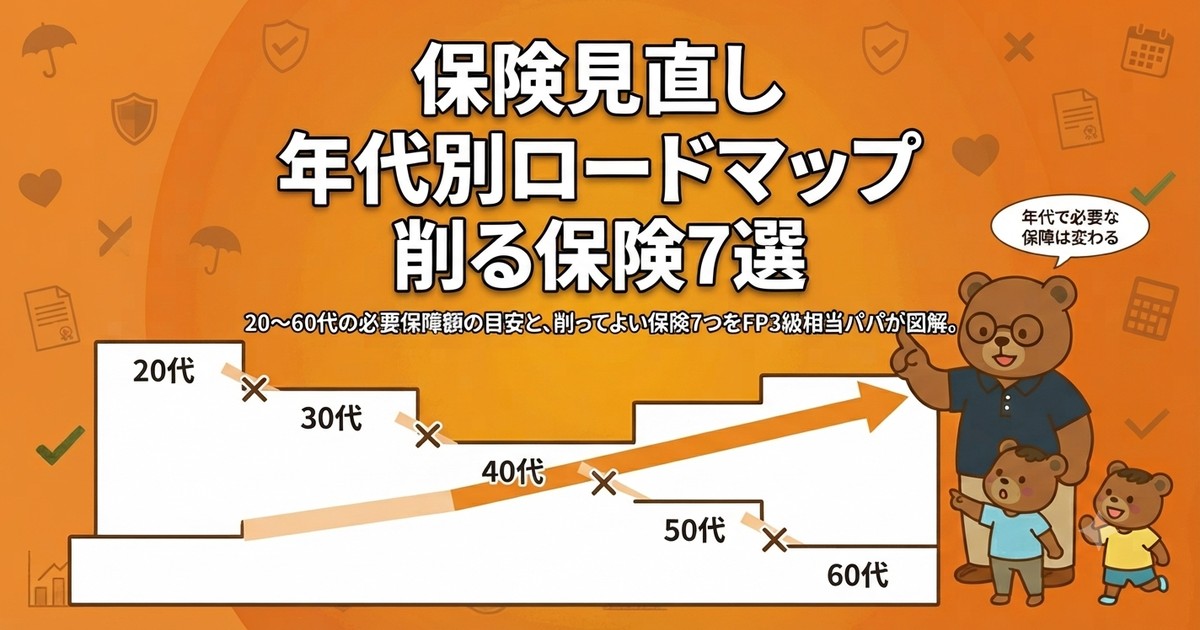
保険見直し詳細ロードマップ|年代別必要保障額と削るべき保険7選
マネー保険は年代別・ライフイベント別で必要保障が変わる。20代独身=最小限/30代結婚出産=死亡保障2,000-3,000万/40代住宅ローン=団信で代替/50代子独立=見直し縮小/60代以降=医療特化の5段階ロードマップを、削るべき保険7選とFP3級相当パパが図解。
-
NISA売却タイミングロードマップ|教育費・住宅・老後で取り崩す3つの正解パターン
マネーNISA積立を始めても「いつ売る?」で悩む人が多い。教育費(18歳ピーク)・住宅頭金(30〜40代)・老後資金(65歳〜)の3つの取り崩しパターンと暴落直撃を避ける段階的売却の具体手順をFP3級相当パパが図解。「全額一括売却」のNG例と4%ルールも解説。
-
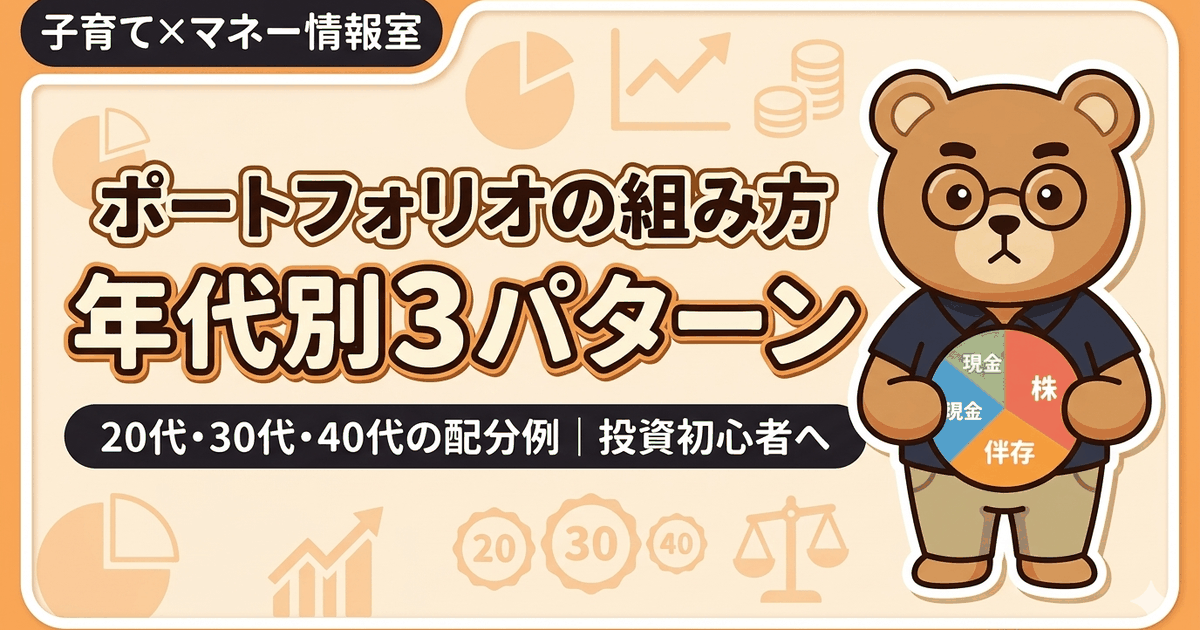
ポートフォリオ組み方ロードマップ|年代別アセットアロケーション3パターン
マネーポートフォリオは年齢×リスク許容度で3パターン。30代株100%/40-50代株70+債30/60代以降株50+債40+現金10。FP3級相当パパがオルカン1本論・リバランスを図解。『eMAXIS Slim 全世界債券は無い』など債券の疑問も解決。