
📚 全記事一覧
-
所得税の累進課税の仕組み|手取りを正しく理解する
マネー「年収が増えると税率が上がって損」は誤解。所得税は課税所得を段階に分け、超えた部分にだけ高い税率がかかる累進課税です。税率5〜45%の仕組みと、控除で課税所得が決まる流れを図解で解説します。
-
給与天引きの社会保険料|厚生年金・健康保険の中身
マネー給料から引かれる社会保険料の正体は、厚生年金・健康保険・雇用保険など。厚生年金は18.3%(労使折半)、健康保険は約9.9%。何のために引かれ、将来どう戻るのかを、会社員パパがやさしく解説します。
-
キャリア×お金ロードマップ|転職・副業・FIREで年収300→700万を目指す7ステップ
マネー「節約より昇給」が現代の正解。資格取得→転職→副業→投資資金確保→FIRE視野の7ステップで年収300→700万を目指すロードマップを、片働き世帯年収430万のFP3級相当パパが実体験で解説。子育て世代の現実的なキャリア戦略を年齢別に図解。
-
なぜ円安になる?金利差と購買力で見る為替の仕組み
マネー2026年7月は約39年7か月ぶりの円安水準。円安・円高はなぜ起きる?最大の要因は日本と海外の金利差。たとえば1ドル140円→160円になる背景にある金利の動きと、長期的には物価で決まる購買力平価を、投資歴6年パパがやさしく解説します。
-
オルカンに金は入ってない。じゃあ買うべき?僕の結論は不要
マネー金が急落(2026年6月・約4,000ドル割れ)。金ETFを資産の数%だけ持つ投資歴6年のパパの結論は「これから積み立てる世代に今は不要」。複利が効かない・現物はNISA外という理由と、資産が育ったらヘッジ5〜10%という例外まで正直に整理します。
-
保険の選び方完全ガイド|必須3つ・推奨1つ・不要3つ
マネー保険の選び方の判断軸を「必須3つ(生命・火災・自転車)・推奨1つ(個人賠償)・不要3つ(医療・がん・学資の特定型)」で完全整理。子育て世帯のコスパ最適解と我が家の月約3,800円のポートフォリオをFP3級相当パパが解説。
-
株価はなぜ動く?値段を決める4つの要因
マネー株価は「業績」「需給」「金利」「期待・心理」の4つで動きます。なぜ良い決算でも株価が下がることがあるのか、ニュースと株価の関係を投資歴6年パパが解説。インデックス投資にも役立つ基礎知識です。
-
PER・PBR・配当利回りとは?株価指標の読み方入門
マネー株価が割安か割高かを見る指標がPER・PBR・配当利回り。PERは利益の何年分(目安15倍前後)、PBRは資産に対する株価(1倍が目安)、配当利回りは投資額に対する配当。基本指標を投資歴6年パパが解説します。
-
年収430万・手取り25万の僕の総資産が約3,000万になった種明かし
マネーブログで手取り25万・残り月2万と公開してきた僕の総資産は、実は約3,000万弱。年収430万でなぜ?の種明かしを、独身時代の助走・6年の積立・株高×円安の3つで正直に。誰でもすぐ届く話ではない、という留保つきで公開します。
-
二人乗りベビーカーは必要?費用4択とカトージ実機レビュー
暮らし二人乗りベビーカーは必要?購入・レンタル・バギーボード・抱っこ紐併用の費用4択で比較。我が家はカトージ二人でゴー(縦型二人乗り)を実際に使用し、良かった点・困った点を正直にレビュー。買うべき家庭と別の手で足りる家庭を仕分けます。
-
楽天経済圏の改悪、どこまで乗り換える?片働きパパの取捨選択
マネー楽天経済圏の改悪が続くなか、全部やめるべき?楽天歴の長い片働き430万パパが、ふるさと納税ポイント付与廃止・楽天ペイ改悪(見送り)などを整理し、我が家が“残したもの・見直したもの”を正直に解説。慌てて全乗り換えしないための取捨選択の軸を示します。
-
三井住友カード ゴールド(NL)100万円修行はやるべき?片働きパパの結論
マネー三井住友カード ゴールド(NL)の「100万円修行」(年100万円利用で翌年以降の年会費が永年無料+毎年1万ポイント)はやるべき?日常は楽天・投資だけSBIで分ける片働き430万パパが、我が家で“修行しない”と決めた理由と、逆に修行が向く人を正直に解説します。
-
家計の黄金比とは?理想の支出割合と我が家の実際
マネー住居25%・食費15%…家計の「黄金比(理想の支出割合)」を子育て世帯向けに整理。手取りに対する各費目の目安と、片働き世帯の我が家の実際の割合を比較。使いすぎ費目を見つけるヒントになります。
-
名目リターンと実質リターン|インフレで目減りする利益
マネー投資で年5%増えても、インフレが3%なら実質の利益は約2%。見かけの利益(名目)から物価上昇を引いたのが「実質リターン」。預金がインフレに負ける理由と、実質で増やす考え方を投資歴6年パパが解説。
-
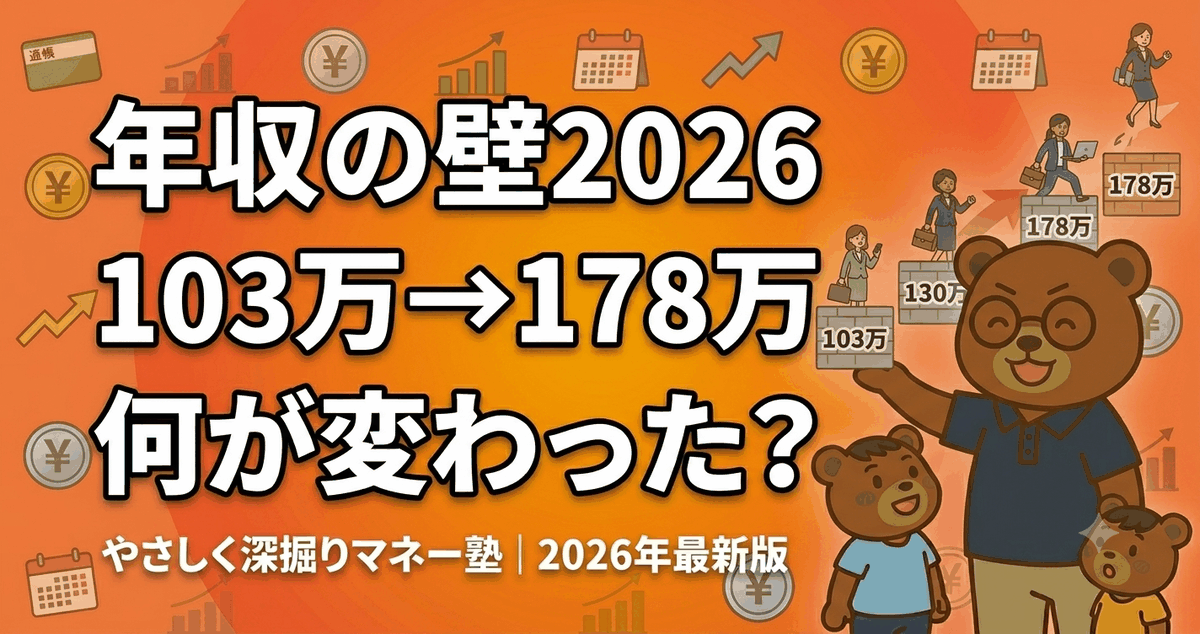
【2026年最新】年収の壁|103万→178万改正で何が変わる?
マネー「103万円の壁」はもう古い。2025-2026年の改正で所得税は2026年分178万円まで非課税・扶養控除は136万円・社会保険106万円要件は2026年10月撤廃に。子育て世代の配偶者(妻・夫)の働き方への影響を最新7つの壁で図解します。