
📚 全記事一覧
-
インデックス一本派だった僕が、高配当株も持つ理由
マネー高配当株(JT・KDDI・JPX等7銘柄)とインデックス(オルカン)を両刀使いするパパの投資戦略を公開。NISAは月3万円オルカン・特定口座で配当年約7万円(税引前)。投資歴6年・FP3級相当のパパが実体験で解説。
-
貯金が増えない人の共通点|削るお金・かけるお金を間違えている
マネー節約しているのに貯金が増えない原因は「削る場所」の間違いかも。やめるべき消費5選とかけるべきお金4選を、世帯年収430万・2児パパの実例で解説。我が家は月9,000円の組み替えで年10.8万円の浪費をカットしつつ、学びと家族の体験はむしろ増やしました。
-
賃貸の火災・地震保険、適当に入ってない?必要最低限の選び方
マネー賃貸マンションでも火災保険・地震保険は必要?36歳子育てパパが、補償の選び方・賃貸ならではの注意点・我が家の加入状況を実体験ベースで徹底解説します。
-
子どもの習い事費用の相場と、優先順位の付け方
教育資金習い事は月いくらが普通?水泳・英語・ピアノなど人気の習い事の費用相場と、家計を圧迫しない優先順位の付け方を整理。我が家(子ども2人・世帯年収430万)の習い事方針も公開します。
-
子どもの保険は必要?学資保険・医療・共済の選び方
教育資金子どもに保険は必要?医療費は自治体助成が手厚く民間は最小限でOK。学資保険・医療保険・共済の3種類の役割を整理し、月1,000円台で入れる選択肢と我が家の方針を解説します。
-

幼保・高校・大学の教育費無償化制度まとめ2026
育児幼稚園・保育園から高校・大学まで、2026年6月時点の教育費無償化制度を一覧で解説。2026年度の高校無償化(所得制限完全撤廃)・2025年度の大学多子世帯拡大を反映。世帯年収580万モデルケース試算・子2人非該当家庭の代替策(JASSO/教育ローン)も網羅。
-
2026年も続く食費の値上げ|家計を守る買い方7つ
マネー2026年も食品の値上げは続く見通し。物価高の中で食費を守る買い方の工夫7つを、業務スーパー・まとめ買い・ふるさと納税など実体験ベースで紹介。月5〜6万円台をキープする我が家のコツです。
-
保険を見直すと年数万円浮く。我が家のチェックリスト
マネー火災・地震・自転車の3保険を見直すチェックリスト。地震保険は月500円台から、不要な特約を外せば保険料を節約。子育て世帯の盲点をちちまるが解説。
-
育休中NISA、月いくら正解?収入67%・50%期間別【FP3級相当パパ】
マネー育休中、新NISAは続けるべき?止めるべき?収入67%・50%期間の手取りシミュレーション付きで「月いくらが現実解か」を解説。妻の育休1年を支えた我が家の実例+FP3級相当パパが続ける3つの理由を本音で公開。
-
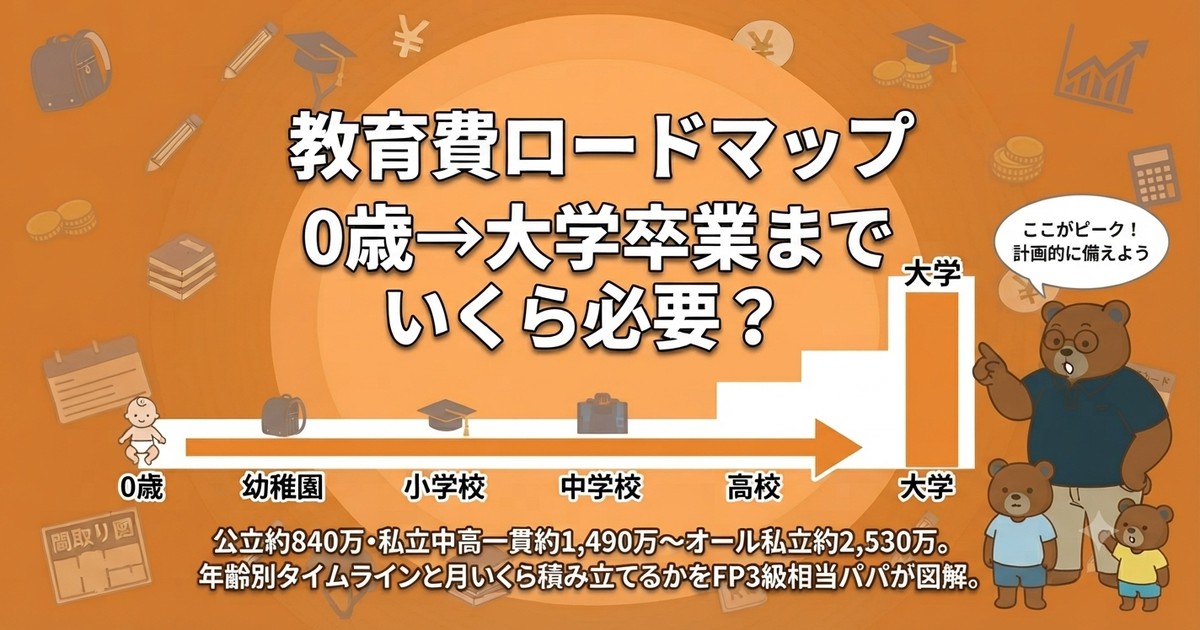
教育費ロードマップ|0歳→大学卒業の必要額タイムラインと貯め方
マネー育児教育費は子1人で公立約840万〜私立医歯薬なら4,000万規模(令和5年度文科省調査ベース)。0歳→大学卒業の必要額タイムラインを年齢別に図解し、いつ・いくら準備すべきかをロードマップ化。月3万円NISA積立で18年後約1,047万円の試算と、ピーク(大学費用)を乗り切る具体策をFP3級相当パパが解説。
-
子どもが生まれたら始める投資|教育資金を運用で準備
マネー子どもの教育資金は、生まれてから大学まで約18年。新NISAで月1〜2万円を世界株インデックスで積み立てると18年でどのくらいになる?我が家の準備方針と、学資保険との違いも解説します。
-
ボーナスは先取り投資が正解?使う前に決める3配分
マネーボーナスが入ると気が大きくなりがち。だからこそ『先取り』で配分を先に決めるのがコツ。貯蓄・投資・家族イベントの3配分の考え方と、我が家のボーナスNISA活用法を、投資歴6年パパが解説します。
-
ふるさと納税の上限、知らずに損してる人多数
マネーふるさと納税の上限額(年収430万円・夫婦+子2人なら約3〜4万円)の正確な調べ方と、ワンストップ特例(5自治体以内)・確定申告の手順を解説。我が家は年4万円活用・自己負担2,000円のみ。FP3級相当パパ実践体験。
-
医療費控除、10万円超えてないと諦めてない?子育て世帯の盲点
マネー医療費が年10万円を超えたら医療費控除。確定申告で払いすぎた税金が戻ります。対象費用・計算方法・e-Taxでの申請手順を、2児パパが実体験をもとに解説。
-
先取り貯金の仕組み化|自動で貯まる3ステップ
マネー「余ったら貯金」では貯まらない。給料日に自動で貯蓄・投資へ回す『先取り貯金』を3ステップで仕組み化。手取りの1〜2割を先取りする口座の分け方・定額自動入金などの自動化設定・我が家のルールを解説します。